neděle 14. března 2021

Shes not coming


Minulé vlákno mě přišlo, že mělo uspěch, tak zkusíme mé oblíbené téma jak většina lidí co komentují ekonomiku v mediích, tak skončili u Holmana a dál ve svých studiích nepokročili.

Zase se objevily hlasy, že nás čeká vysoká inflace.


Primárně to bude o USA, protože popravdě tohle nejsou mé myšlenky, ale většinu kradu od jinud a jsem liný vyráběr CZ grafy apod.

Bude to zase trochu delší vlákno, ale vesměs chci ukázat proč většina Hlavních eknomů v ČR jsou clueless a chybí jim základy monetární politiky.

Většina uvah vychází z Rovnice směny MV = PQ

M je mnozství peněz

V rychlost obratu peněz (zjednodušeně utrácení)

P je inflace

Q je produkt

Z téhle rovnice vyplívá proč si většina "ekonomů" myslí, že nás čeká inflace, roste výrazně M resp ta část co kontroluje centrální banka a proto ta víra, že příjde inflace.

Problém ale je s V, protože to prudce klesá a offsetuje růst M a proto VÝRAZNÁ INFLACE NEPŘÍJDE, přijimám sázky na tenhle výrok.

Víra, že poroste inflace je způsoběna tím, že "centrální banky tisknou, dělají bezpprecedentní expanzi," nebo můj nejoblíbenější nesmysl "Drží sazby příliš nízko"

Je pravda, že Centrální banky vyhlašují urokovou sazbu, ale tato sazba se lišit od "Přirozené (dále r*)" sazby příliš dlouho

Nemůže.

Pokud by se tak stalo tak by začal padat produkt a inflace, nebo naopak.

Problém r* je že je nepozorovatelná a umíme ji pouze odhadovat, navíc se v čase mění, dokonce může klesnout pod 0, ale o tom jindy.

Komentátoři co očekávají inflaci se nás snaži přesvědčit že ví kde se r* nachází.

Já to nevím a neumím to ani odhadovat, ale komu věřím jsou finanční trhy.

Proto jeden ze způsobu jak se to dá odhadovat jsou sazby vládních dluhopisů, které v poslední době vyskočily na závratné dvě procenta (resp 1,55 %).


Logika je, že pokud v budoucnu roste inflace, tak trhy jednak očekávají růst sazby které určují CB (které budou krotit inflaci) a zároveň budou chtít vyšší reálný výnos.

Můj problém je vtom, že pokud by trhy očekávaly velkou inflaci v budoucnu tak 2% na bondech fakt chtít nebudou, ale budou chtít víc.

Dále existuje něco jako TIPS (Treasury inflation protected securities), díky kterým se dá odvozovat, očekáváná inflace a je pravda, že ta roste, ale určitě ne nic bezprecedentího.


Aktuálně ta očekávání jsou cca podobná jako byly post 2008 a i tehdy spousta Hlavních ekonomů křičelo o inflaci, já nechápu proč by to mělo být tentokrát jinak. Its the same nothing changed.

Mluvím o Americe, protože je to pro mě jednoduší, ale pro klid duše můžete vidět jak to je v Eurozoně, a jestli tohle někdo použije jako ProEuro, tak někdy příště se pokud vysvětlit proč ECB je nejhorší ze všech velkých centrálních bank a kvůli tomu proč jsem protiEuro.


Na závěr jeden disclaimer, souhlasím s tím že když to je centrální banka která prímárně rozhoduje o tom kolik se bude tisknout, tak nové peníze se dostávají do eknomiky nerovnoměrně a je to problém, ale nevím jak velký, jestli to je jen Cantillon efekt, nebo vznikají malinvestments


Problém je, že sazba vyhlašována centrálními bankami jsou nízké už přes 10 let a inflace není tam kde by tihle doomsayer očekávali. A to stejné se stane i tentokrát, 

Rozhovor Tylera Cowena s John Coachrane


Zjednodušeně jsou tři pohledy na inflaci

Friedman - inflace je vždy monetární fenomén (neboli když CB víc tisknou je více inflace)

MMT když vláda začne příliš utrácet tak příliš žvýší rychlost oběhu penez a to zvýší inflaci (i hope i didnt butcher it)

Cochranův pohled. Inflace nastává když lidi ztrátí víru, že vláda je schopna dluhy splatit, paradoxně proto Cochrane říká že co dává penězům hodnotu je schopnost vlády vybírat daně :)

Takže Cochrane a MMT pohled je hodně podobný obojí pracuje s něčím s čím sám popravdě bojuju a tu teorii uplne neznám.

A to je Fiscal economics, hlavní myšlenka je Paroubkova za kterou dostal hrozný kouř. 

DLUHY SE NESPLácí. Z dluhu se vyroste. Pokud tempo růstu HDP je větší než Urok na dluhu je to OK.

Pokud Růst je 5% a Uroky jsou 4% pak 1 % je Free lunch pro vládu.

Tohle by mohlo vypadat jako Sunshine and rainbow, ale problém je že se jedná o Non linear game a je to o důvěře pokud lidi ztrátí důvěru ve vládu tak inflace zrychlí a tím paradoxně vlády se financovat a vše jde do kytek.

Ten proces je, že lidi ztratí důveru začnou nakupovat reálné statky a zbavovat se dluhu (podobnost s MMT)

Dodatečný problém je, že pokud lidi ztratí důverů roste inflace a nastane: urok > růst GDP 

Což je jednak kvůli tomu že roste Urok na to vláda musí zvyšovat daně což snizuje růst GDP, vznik Stagflační spirály (imo jsem to vymyslel dávám na to TM)


středa 13. února 2019

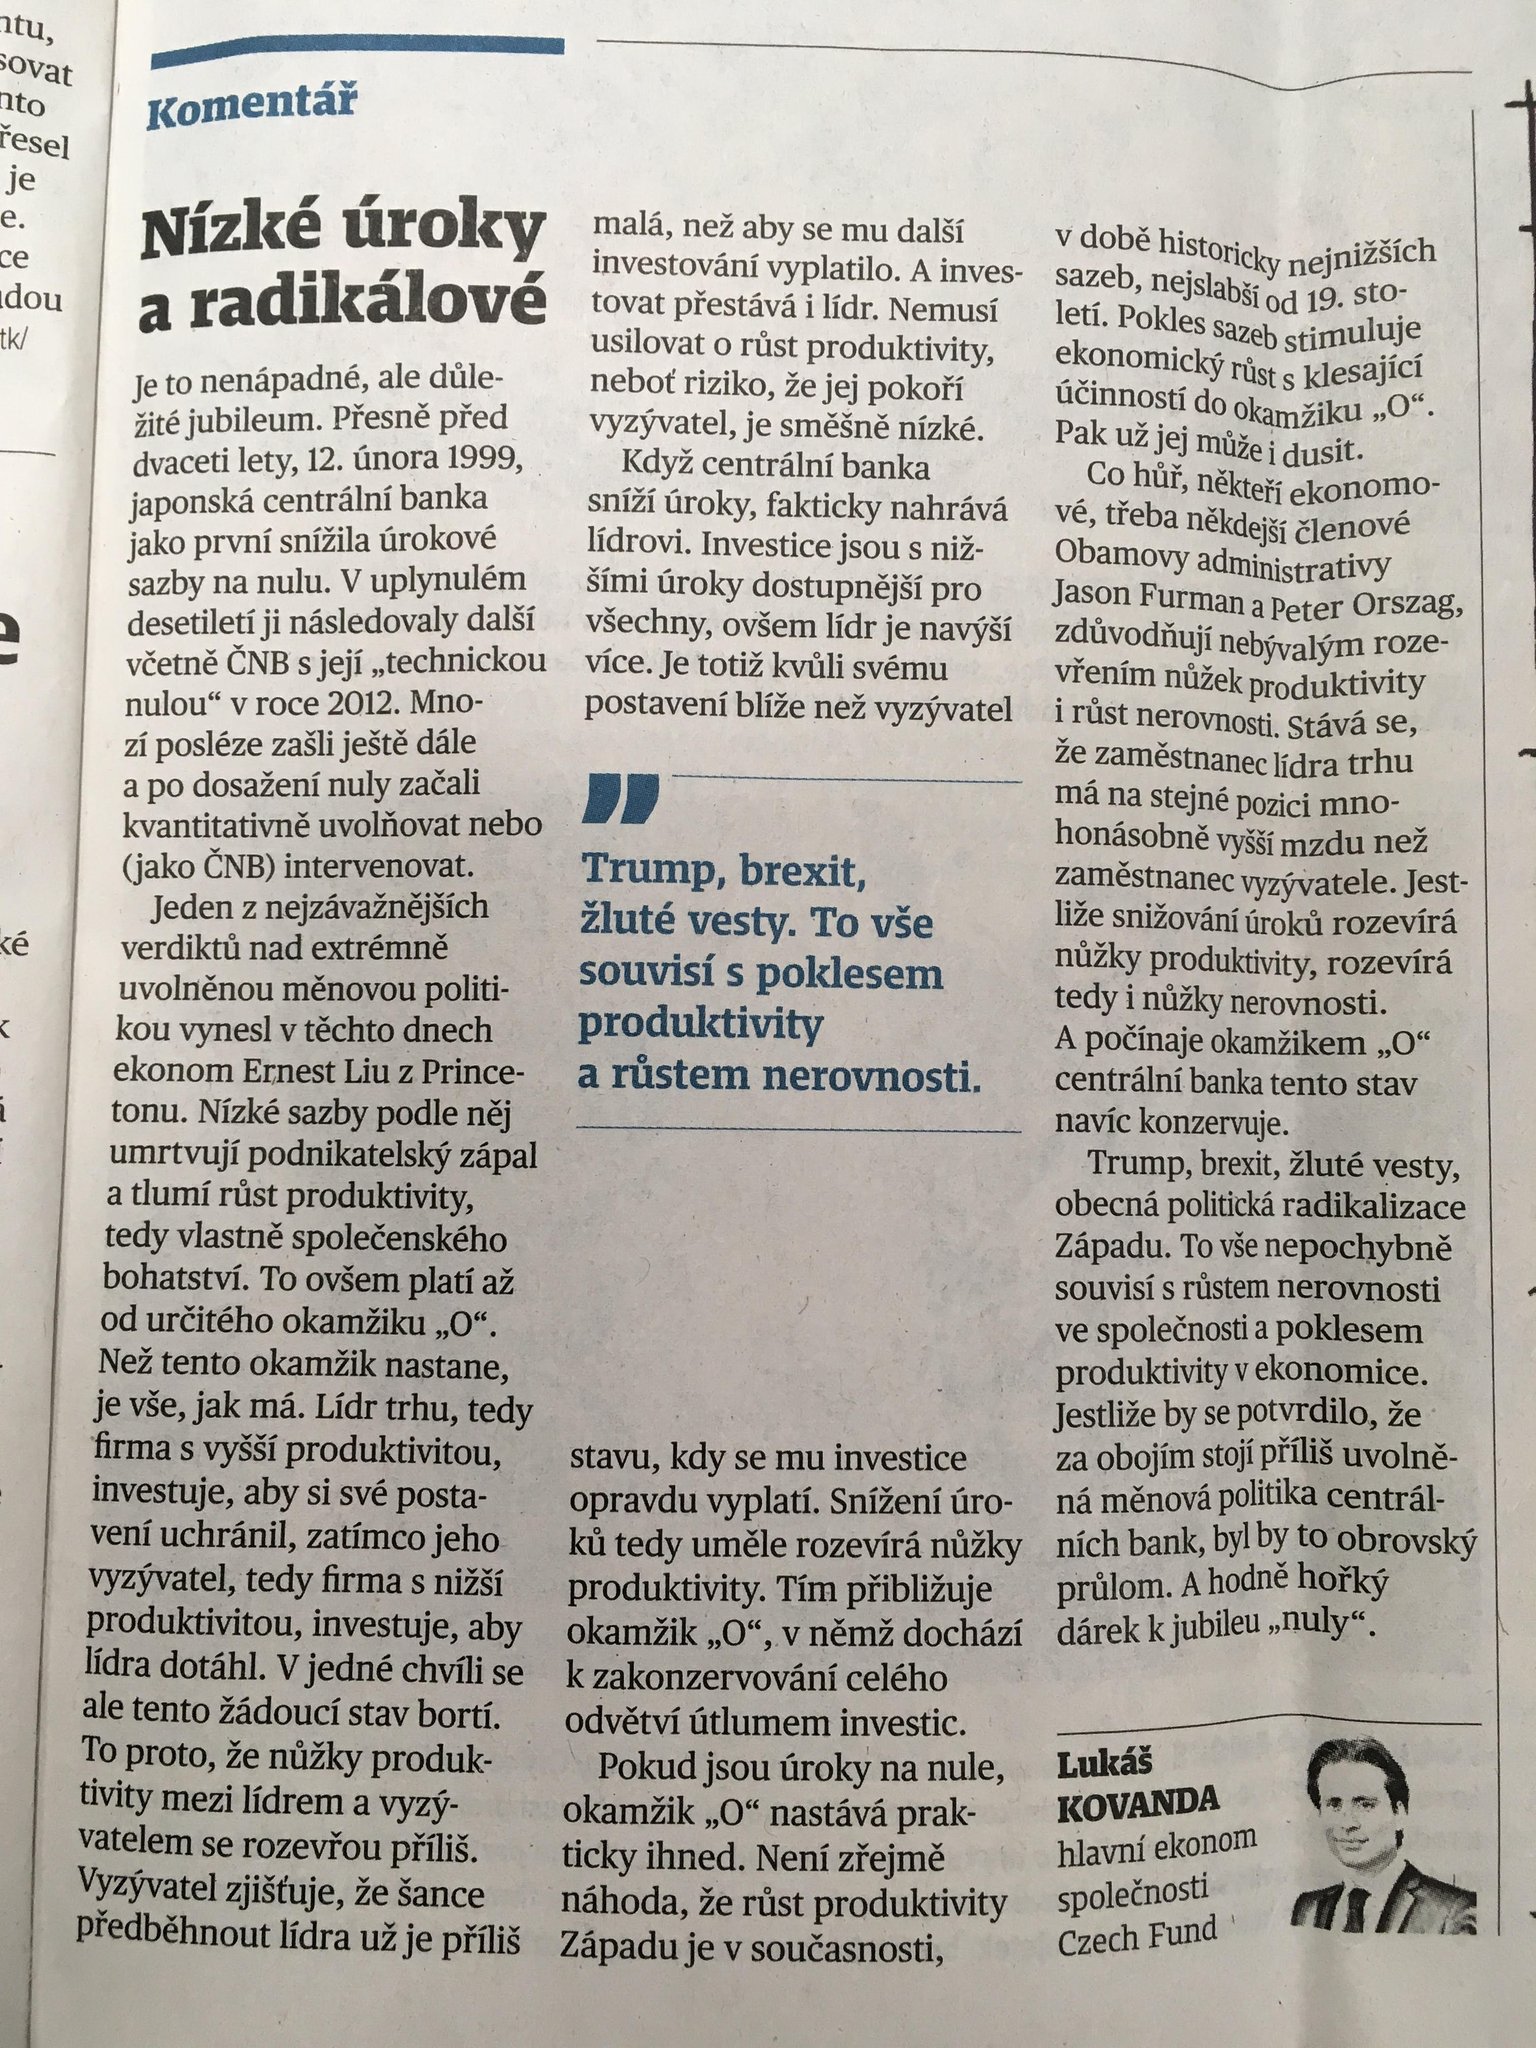
Kovanda klaun nebo hlupák?

Tento blog s frekvencí článku jeden za půl roku s impactem cca 30 lidí dosáhl nového milníku, kdy zde máme hostitelský post od Franty Maška. Titulek je můj, zbytek článku už od Honzy.
Na konci článku je printscreen převzaný od Lukáše Kovandy, článek z kterého člověk se základem monetarní ekonomie musí ztratit vůli to dále studovat, když tihle lidi dostávají prostor v mediích.

Enjoy

V tomto týdnu se v médiích objevil text „mediální ekonomické hvězdy“ Lukáše Kovandy, který se snažil představit článek trojice ekonomů, kterými jsou Ernest Liu, Atif R. Mian (oba Princeton) a Amir Sufi (University of Chicago - - Booth School of Business). Bůhví proč Kovanda za autora článku zmiňuje pouze Ernesta Liu, ale budiž. Článek je opravdu zajímavý, doporučuji přečíst. Co již tak interesantní bohužel není, je Kovandova intepretace zmiňovaného paperu, která míchá jablka s hruškami a ignoruje zcela zásadní vztahy známé v makroekonomii desítky let.
Začněme s tím nejfundamentálnějším. Podle Kovandy článek představuje „verdikt nad extrémně uvolněnou měnovou politikou“. Kovanda se tak opětovně snaží navážet do centrálních bank a podle něho jejich „extrémně uvolněnou měnovou politikou“. Nejedná se o nic nového, mediálně známý ekonom je kritikou centrálních bank vyhlášený. Problémem však je, že při své kritice vcelku často opomene zcela zásadní znalosti měnové ekonomie, což jeho kritice nepřidává na důvěryhodnosti. A v komentáři o článku zmiňovaných ekonomů se tomu děje jakbysmet. Kovanda v plné parádě ukazuje, jak složité je stále pro mnoho „ekonomických mediálních stars“ prosté rozlišování mezi reálnými a nominálními veličinami. Podle Kovandy za nízké úrokové sazby ve světě mohou centrální banky, protože snížili krátkodobé nominální úrokové sazby na nulu. Asi prostě jen z vlastní libovůle, protože se jim to líbilo. A tyto zlé centrální banky navíc drží úrokové sazby nadále nízko, opět jen z vlastní libovůle. O tom, že rozlišování mezi reálnou a nominální veličinou je pro mnoho mediálně vystupujících ekonomů opravdu problém, jsme se přesvědčili během tristní veřejné debaty o kurzovém závazku ČNB, proto raději v krátkosti připomeňme základní věci.
Centrální banka ovlivňuje svojí měnovou politikou nominální úrokové sazby. Díky cenovým strnulostem změna nominálních úrokových sazeb posléze hýbe taktéž reálnými úrokovými sazbami (viz Fisherova rovnice z makra 1). Tudíž centrální banka je schopna ovlivňovat reálné veličiny. To vše ale pouze v krátkém období! Svoji měnovou politiku posléze ovlivňuje vzhledem k tzv. rovnovážné úrokové sazbě, což je více než 100 let starý pojem. Tato rovnovážná úroková sazba je determinována jen a pouze reálným vývojem v ekonomice, centrální banka není schopna ji jakkoli ovlivnit (opomenu-li zde efekt hystereze). Její původní definice hovoří o úrokové sazbě, která by existovala ve světě bez peněz. Centrální banka se tak snaží tuto rovnovážnou sazbu odhadnout a posléze ovlivňovat reálné úrokové sazby přes nominální sazby vzhledem k této sazbě. Tzn. chce – li působit na ekonomiku expanzivně, snaží se stlačit reálné sazby pod rovnovážnou úroveň a naopak. Jinak řečeno, centrální banka se musí řídit vývojem rovnovážné úrokové sazby, nemůže si nastavovat úrokové sazby, jak se jí zachce, jen z vlastní libovůle.
Je – li podle všech možných odhadů pozorován pokles rovnovážné úrokové sazby ve vyspělém světě, centrální banky zákonitě budou držet úrokové sazby nízko také. Nebo má snad centrální banka v situaci, kdy je rovnovážná sazba odhadována kolem 1 % zvýšit nominální sazby na 5 % a naordinovat tak ekonomice v současném světě reálnou sazbu (při inflaci 2 %) o 2 procentní body nad rovnovážnou úroveň? Centrální banka si prostě nemůže nastavit úrokové sazby kam chce, alespoň pokud nechce ekonomiku stáhnout do hluboké recese.
A zde je první problém Kovandova článku. Podle něho je důvodem nízkých úrokových sazeb ve světě „uvolněná měnové politika“ centrálních bank. Nízké úrokové sazby jsou však důsledkem reálného vývoje ekonomik, centrální banka pouze reaguje na pokles rovnovážné sazby a musí tak úrokové sazby snižovat níže, než bývalo zvykem v předchozích dekádách.
To, že Kovanda naprosto ignoruje reálnou rovnovážnou sazbu při svém hodnocení měnových podmínek, tedy toho, zda měnová politika působí expanzivně či restriktivně, až takové překvapení (alespoň pro mě) není.  Více zarážející je z mého pohledu fakt, že v textu naprosto opomene zmínit, že paper samozřejmě hovoří o poklesu dlouhodobých úrokových sazeb. Dlouhodobých, pane Kovando!
Vrátíme – li se o pár odstavců výše, řekli jsme si, že centrální banka je schopna ovlivňovat reálné veličiny pouze v krátkém období. V dlouhém období se ceny přizpůsobí a centrální banka nedokáže reálný vývoj ekonomiky ovlivňovat. Jediné, co dokáže ovlivnit i v dlouhém období, jsou veličiny nominální. Vývoj dlouhodobých úrokových sazeb přitom odráží očekávání o tom, jak se bude ekonomice dařit na daném delším horizontu. Pokud jsou dlouhodobé vládní výnosy na nízkých úrovních, je to jednoduše proto, že investoři očekávají dlouhodobě nízký ekonomický růst, nízkou inflaci, a tudíž nízké úrokové sazby. Pokles dlouhodobých úrokových sazeb tak reflektuje nízká očekávání o budoucím hospodářském růstu, opravdu se nejedná o důsledek „extrémně uvolněné měnové politiky“, jak se snaží prezentovat Kovanda. Rád bych upozornil i na to, že nízké dlouhodobé výnosy v tomto případě nereflektují jen očekávání ohledně slabší reálného růstu, avšak, jak zmiňuji výše, taktéž očekávání o nízké míře inflace na daném horizontu. Podle Kovandy jsou tak centrální banky „extrémně uvolněné“, přitom investoři dlouhodobě čekají nízkou inflaci. Že by nám tu něco neladilo? Možná by neškodilo oprášit po letech Miltona Friedmana. Pokud by měnová politika byla „extrémně uvolněná“, efekt do nominálních veličin by se musel projevit a investoři by ho započetli do vyšších dlouhodobých výnosů.
Abych to shrnul, článek ekonomů z Princetonu a University of Chicago je zajímavý a nabízí alternativní pohled na prostředí úrokových sazeb z titulu dopadu na tržní struktury a produktivitu. Avšak autoři ani větou nenaznačují, že „extrémně uvolněná měnová politika“ může vést k poklesu produktivity, jak píše Kovanda. Pokles dlouhodobých úrokových sazeb reflektuje zejména reálný vývoj vyspělých ekonomik (doporučuji třeba článek ekonomů St. louiského Fedu*), snaha Kovandy naroubovat paper na lacinou kritiku centrálních bank působí až absurdně. Podle Kovandy lze říci, že centrální banky by měly úrokové sazby prudce zvýšit nad odhady rovnovážné sazby a produktivita poroste? Následovala by recese a rád bych viděl, jak se při kontrakci agregátní poptávky firmy předhánějí v investicích a produktivita skokově roste. Naopak chce – li Kovanda, aby nominální úrokové sazby byly co nejméně času na nule, pak by měl podporovat o mnoho uvolněnější měnovou politiku, než s jakou se centrální banky v letech po krizi vytasily. Pak se ekonomika ze situace nominální nuly dostane dříve (stále však zůstane samozřejmě z titulu nižší rovnovážné sazby na nižších sazbách, než bývalo zvykem), to je však již jiný příběh.


*Ekonomové Chien a Morris se ve svém krátkém článku ptají na to, jak výrazně vůbec bude moci americká centrální banka v budoucnu sazby zvyšovat. Upozorňují totiž na fakt, že nízké výnosy dlouhodobých amerických bondů ukazují, že dlouhý konec výnosové křivky spíše než na vývoj federal funds rate (tedy měnově-politického nástroje Fedu) reaguje na zvýšenou zahraniční poptávku po amerických dluhopisech. Podíváme-li se na vývoj 30letého amerického dluhopisu, uvidíme znatelný klesající trend. Ještě v 90. letech se výnosy pohybovaly mezi 6 až 7 %, dnes jsou kolem 3 %. Dlouhodoběji klesající trend odporuje tvrzení, že nižší dlouhodobé výnosy jsou výsledkem uvolněné měnové politiky centrální banky v posledních letech. Nejinak je tomu u 10letých amerických dluhopisů. Od roku 2000 se podíl zahraničních držitelů 10letých amerických bondů zvýšil z cca 1 miliardy dolarů až na zhruba 6 miliard dolarů v tomto roce. Dlouhodobě rostoucí poptávka po amerických dluhopisech ze zahraničí tak podle pánů z St. Louiského Fedu má na pokles dlouhodobých výnosů v USA výraznější vliv než vývoj cílového rozpětí hlavní mezibankovní sazby. A poptávka po vládních bondech pouze reflektuje očekávání o budoucím vývoji v USA i ve světě. 

neděle 2. září 2018

Chicks and labour market

Nadpis je asi hodně politicky nekorektní, ale včera jsem poslouchal Beckwortha který měl jako hosta Betsey Stevenson (episode 71) která je bývalá hlavní ekonomka amerického úřadu práce.
Rozhovor byl jeden z těch lepších, protože jsem slyšel další dva a z těch jsem si nic neodnesl. Jednak to byl Karl Smith (love that dude) kde řešili tržní sílu. O tomhle tématu prakticky nic nevím, ale nepochybuju že je zajímavé, asi jsem měl jít na Analýzu a dát si IO (RIP koubek:( ).
Druhým hostem Andolfatto a tématem byl Safe assets, o tomhle tématu toho vím ještě méně a přijde mě úplně o ničem :), ale možná jsem jen nenarazil na zajímavý text, který by mě přesvědčil o zajímavosti tématu. Určitě nezpochybňuju důležitost pro finance a pro monetární politiku...
Anyway Betsey se snažila být na sílu zajímavá, ale měla i pár zajímavých myšlenek.
David se ptal na zajímavé ukazatele z trhu práce a samozřejmě odpověď byla Nezaměstnanost :)
což se na chvíli otočilo v debatu o tom jak hodně lidí zpochybňuje tento ukazatel, ale debata je v principu stejná jako u HDP. Ten ukazatel je jasně definovaný, vesměs je v čase konzistentní a jestli má nějaké chyby, tak je to chyba lidí co se to snaží jinak interpretovat je to prostě jenom ukazatel a tak se s ním má pracovat.
"Hipsterkým" ukazatelem který nevyvolává moc pozornosti, ale je dobré ho sledovat je Quit rate. Neboli jak lidi odchází z práce, v konjunktůře vysoké, v krizi nízké. Debata o ukazateli nebyla nijak zajímavá, spíše člověk si potvrdil co od ukazatele očekává a jsem rád že vím že existuje :).
David vytáhl svůj oblíbený ukazatel a to je míra zaměstnanosti lidí ve věku v 18 - 65 (nebo tak nějak).
Ukazatel před krizí byl 80 %, v krizi klesl na 75 % a pomalu se vrací na 80 %. toto mě překvapilo, protože znám absolutní graf jak zaměstnanost je relativně nízká, ale je to primárně dáno demografií. Nejsme na předkrizovou úrovní, ale problém je menší než jsem si myslel.
Ale ukazatel, který ukazuje že pořád ekonomika není z krize venku je zaměstnanost college graduates. Nezaměstnanost je cca 2,5 %, před krizi bylo 1,5 %. Obv mě napadá hejt že lidi studují více kraviny, ale tímhle to nebude... Tenhle ukazatel je asi lepší pro ukázaní, že ekonomika není pořád ok než míra participace.
Dále v podcastu se řešila měnící struktura labour market, kde Betsey upozornila, že mizí pracovní místa typická pro může (dělnické profese), myšleno zastoupení mužů na podobných pozicí okolo 80%. Muži se musí přesměrovávat do služeb, které jsou spíše typické pro ženy. resp míra zastoupení je 50 / 50.
S muži se objevil další problém a tím je, že díky xbox, PS etc. máme data o tom kolik se vlastně hraje a dá se i odvodit demografie hráčů. Z té vychází že muži tráví hraní her více času (#BW4ever).
Odehraný čas vyskakuje v recesi, což mě přinutilo k myšlence, jestli nesnižuje míru rekvalifikace a ochotu se učit něco nového a tím se rychleji vrátit do pracovního procesu.
V podcastu tato debata se stočila ke Maynardovi a jeho predikci že v dnešní době se prakticky nebude pracovat, protože úroveň bohatství nám bude stačit. Toto se nepotvrdilo, ale je otázka jestli právě hraní her není obrat k tomu, že Keynesova predikce se začíná naplňovat.
O něco později se debata stočila k tomu, že lidi v USA jsou méně ochotni migrovat za prací a to snižuje pravdu o tom že USA je optimal currency area, do toho se přidal argument Cowena o compliance class jak lidi jsou lenivější a více riziko averzní.
V tento moment mě zaskočilo, že tento jev nespojili s Maynardem, přece to je trochu jiný důkaz že lidi se blíží ke stavu, který Keynes predikoval. Fakt nechápu, že tohle nezaznělo, přemýšlím jestli je to vyvráceno nebo o co jde...
Poslední věc co mě zaujala je, že kvůli 2008 klesla míra důvěry v ekonomice (trust). Otázka je jak se tohle měří a jak to funguje, ale líbí se mě že tím potvrdili můj point z minulého blogu, že krize způsobuje hysterezi a mimo jiné i v institucionálním rámce, který se odráží v míře důvěry. Betsey zmínila, že důvěra se nevrátila na před krizovou úroveň a je tentokrát návrat trvá déle než dříve. Obv point že jak se tohle měří chápu, ale konfirmuje to můj bias tak to opakuju :).

Poslední věc, která zazněla asi v jiném podcastu se týká Optimal currency area, kde se řešilo jak řecko trpí v eurozoně a autor zmínil problém Nevady, které HDP za posledních 20 je nižší o 10 %. Je to příklad toho jak i v USA existují místa, které mají podobné problémy jako některé země v eurozóně.

PS btw k těm slepicím, které byly nedávno hlavním hipsterským tématem jak trpí v klickách. Na econtalk byl rozhovor s Lucasem, nebo Solowem o tom jak slepice ve volném výběhu mnohem více umírají a trpí nemocema než v klecovém chovu. Plus bylo srovnání produktivity slepic, kdy Americká slípka měla větší výnosnost než mexicka cca o 40 %. #funfact

PS k BW4ever Last vs Jaedong? epic hype!


pátek 31. srpna 2018

Czech macro is fcked

Stačí dva dny volna v práci a člověk v tom volnu čte více twitter a zjistí jak česká makro scéna je v komickém stavu.
Nejprve to začalo rozhovor Skořepy pro Roklen.

Za prvé mít sazby vysoko nic neznamená, dobrý příklad je ECB která před 2008 krizi měla sazby na 4,25 % ale stejně rychle narazila na ZLB a vlastní intelektuální neschopnost cokoliv udělat. Nejvtipnější na 4,25 je že ECB zvedala sazby na konci 2008 protože nebyla schopna identifikovat nabídkový šok a tím krizi prohloubila.
Druhá pro mě nepochopitelná věta:
Já osobně bych pokládal za rozumné, aby centrální banky po dosažení svých inflačních cílů tyto cíle mírně zvýšily, aby si tak vytvořily prostor pro vyšší rovnovážnou úroveň sazeb
Zase absolutně nechápu k čemu jsou ty vyšší sazby, když CB neumí správně reagovat a měnit inflační cíl mě přijde jako zbytečně radikální krok (nejsem si jistý že dopady jsou dostatečně ve výzkumu prozkoumány), navíc když Měnová politika je vysoce účinná i při nulových sazbách jak jsme se mohli přesvědčit v posledních letech.
Popravdě nevím co se myslí "rovnovážnou úrovní sazeb" jestli se mluví o r* tak pak už vůbec nechápu k čemu bude vyšší cíl, protože r* je determinována jinými věcmi, tohle pouze zvedne nominální sazby viz. fisherova rovnice r = r* + inflation expectation a vyšší nominální sazby neznamená, že CB bude správně reagovat.
Za třetí bych rád připomněl mou oblíbenou Australskou / Izraelskou CB, které nemají problém s ZLB, protože dostatečně rychle reagovali na zpomalení a nemusí řešit "nekonvenční" monetární politiku.
Tohle vše by ale asi bylo snesitelné a byl by to klasický den na twitru, který ukazuje jak v ČR o makru se nemá smysl pořádně bavit, ale pak přišel Honza Bureš.
Napsal článek kde říká něco ve smyslu, že inflace je v rámci toho cyklu v eurozoně na vrcholu, což mě překvapilo protože na konci května horoval pro zvyšování sazeb a najednou už nečekáme výrazně vyšší inflaci.
Když jsem na toto upozornil:


Tak jsem se nejprve dozvěděl, že by ECB měla být se sazbama výše při stávající inflaci.
Absolutně nerozumím proč by CB která dlouhodobě podstřeluje svůj cíl a zvyšuje sazby v recesi měla zvyšovat sazby v situaci kdy jádrová inflace se vůbec neblíží ke svému cíli. ¨
Nejsme v debatě jestli ECB měří inflaci správně, ale jednoduše při pohledu na současný vývoj inflace je požadavek na vyšší sazby, to pro mě byla natolik absurdní představa že jsem si musel kopnout neofisherismem ale to očividně nebylo pochopeno jako sarkasmus a dostal jsem klasický argument,
že by se měly zvyšovat sazby ať je později můžeme snižovat.
Honza i Michal mají stejný problém, který je na českém makro twitru běžný, někde a tuším kde se v českých ekonomech bere představa, že nízké sazby znamenají expanzivní politiku. Tahle iluze nastává v Makro 1 kde v AS-AD modelu je reakce CB, která posouvá AD doprava a tím implicitně snižuje úrokové sazby (z IS-LM #MichlJeTraged*).
Z této učebnicové reakce vzniká představa, že nízké sazby = expanzivní politika. Problém je, že IS LM jestli se nepletu je z 30. let AS AD je z 40, ekonomie se ale dále vyvíjela a v 1968 Milton Friedman v The role of monetary policy napsal:
“Low interest rates are generally a sign that money has been tight, as in Japan; high interest rates, that money has been easy....
I thought the fallacy of identifying tight money with high interest rates and easy money with low interest rates was dead. Apparently, old fallacies never die.”
Problém českého twitter makra je, že i když dost lidí má Phd. tak zapomíná na základní věci.
To kopnutí do Michla výše je, kvůli jeho oblíbené větě že MP nefunguje při ZLB protože horizontální LM a nic jiného ho ve škole neučili tak to bude pravda #InLoveWith98Krugman.
Sen Bureše a Skořepy o vyšších sazbách je hrozně nebezpečný, protože pokud CB bude zvyšovat sazby příliš rychle tak ekonomiku zařízne a k vyšším sazbám se nikdy nepřiblíží. Je to paradox, který je neintuitivní ale to je spousta věcí v ekonomii. Kdyby náhodou některá z CB poslechla tyto návrhy, tak vyšší sazby tady mít dalších 10 let nebudeme, inflace bude pod cílem a ekonomika pod svým potenciálem.  Pokud mě nevěříte podívejte se na ECB nebo na BoJ. ECB s její oblíbeností zvedat sazby v krizi v 2008 a 2011 způsobila to, že 10 let od vypuknutí krize má pořád negativní sazby a spread mezi EUR a CZK sazby je jaký je.
Rychlé zvyšování sazeb resp. restriktivní MP při nízkých sazbách (pokud vám to přijde jako oxymoron Franta Mašek to dobře sepsal zde) má jeden zásadní problém.
V poslední době se hodně mluví Secular stagnation, inflation puzzle, nefunkční Philips curve.
Tyto tři věci jsou úzce spojeny s nekvalitní MP.
V případě, že CB drží sazby nad přirozenou úrokovou mírou tak posílá ekonomiku do recese a v případě jako v 2008 tak i do největší recese od 1929. Tyto chyby mají ale dlouhodobé dopady, ekonomika reaguje s velkým zpožděním a některé chyby trvá hodně dlouho napravit.
Nízká inflace a nízký růst produktivity v USA, EU v ČR je způsobena právě chybnou MP za posledních 10 let. Viz hystereze a Summer v článku z loňska. Chyby CB způsobily že spousta lidí přišlo o práci a opustili trh práce, firmy jsou opatrnější, další firmy zanikly, navíc to má i institucionální dopady které je těžké opravit. Fed dělal špatnou MP ale ECB byla mnohem horší a proto jsou v úrokové sazby v eurozoně jaké jsou.
Ok tohle byl hejt na české twitter makro.
Dnes jsem poslechl i pár dílů Beckwortha, v kterém mě zaujalo pár myšlenek.
Nějaký ekonom mluvil o Yellen a o tom jak byla trhy vnímána jako Dove. Primárně to bylo kvůli jejímu působení okolo roku 2008, kdy ona jako jedna z prvních upozorňovala na nutnost snižování sazeb. Jeden z jejích argumentů bylo, že v 2008 vyskočila nezaměstnanost mladých a to měl být signál, že se blíží zpomalení a je to důvod pro snížení sazeb.
Na druhou stranu byla to Yellen, která v 1996 upozorňovala Greenspana, že trh práce je přehřátý a je na čase zvyšovat sazby. Takže v této době byla spíše Hawkish, ale každopádně na obou příkladech jde vidět, jak pro Yellen je důležitá Philips curve. Problém 1996 epizody, ale bylo že Greenspan měl štěstí se svou predikcí, že se jedná o productivity shock a nemá smysl snižovat sazby. Takže paradoxně tentokrát Yellen netrefila nabídkový šok, který pak v 2008 jak píšu jako jedna z mála ekonomů Fedu poznala (historka o greenspanu má být v nějaké knize od Larse Mayera).
Druhá zajímavá i když asi obvious věc zazněla v rozhovoru s Georgem Selginem, který debatoval interest on reserve. Dle Selgina největší chyba Fedu v 2008 bylo zavedení interest on reserve (IoR), kdy paradoxně Fed snižoval sazby a rozjížděl QE, ale zároveň začal úročit dobrovolné rezervy a tím snižoval úvěrování. Byl to tedy Fed který rozbil money multiplier.
Zároveň Selgin není absolutní odpůrce IoR, protože kdy rezervy nejsou úročený vůbec tak je to zase bankovní daň a odporuje Friedman rule. Friedman rule je něco co popravdě úplně nechápu, ale je to něco o optimální sazbě z peněžních zůstatků nebo tak něco :)
Makru zdar Makro 2 a dál zvlášť.


sobota 14. října 2017

Oliver Blanchard

Tentokrát u Beckwortha byl Oliver Blanchard, který je pro veřejnost méně známý, ale z policymakerů je jeden nejvlivnějších ekonomů dneška. Byl hlavním ekonomem IMF nebo tak něco:), kde byl head of research což si představuju že znamená že má na starosti stovky phd ekonomů a říká jim co mají dělat. Do IMF nastoupil týden před Lehman brothers, takže jestli napíše někdy memoirs tak jeden výtisk se určitě prodá, nebo stáhne na libgen.io  (kdo nezná tak ať zkusí)
V poslední době se o něm mluví hodně v souvislosti s kritikou dnešního makra, kdy paradoxně v srpnu 2008 napsal článek State of macro v kterém zhodnotil, že situace je dobrá :).
Nějaké další články na kritiku makra se objevili i letos.
Blanchard hlavně kritizuje DSGE modely, kvůli jejich složitosti, neschopnosti zvládat nonlinearity problémy a klasickej makro hejt, ale ne v tom cool stylu co má taleb :).
1)Každopádně Blanchard upozorňoval na klasický problém s uspechem inflačního cílování, finanční trhy věří že CB budou trefovat tento cíl.
Tato důvěra komplikuje CB snahu stimulovat ekonomiku při nulových sazbách, protože kanál očekávání (schopnost přesvědčovat ekonomické subjekty slovními intervencemi je jeden z klíčových prvků), ale tento kanál kvůli víře trhů že CB nebudou přestřelovat inflační cíl tento kanál neutralizuje.
Blanchard v tento moment spíše ironicky zmínil, že by to chtělo ropný šok který by pomohl zvýšit inflaci, což jsem bral jako plácnutí do vody, ale Blanchard později v rozhovoru vyjádřil nespokojenost s odbory že nejsou schopny zvyšovat mzdy dostatečně rychle a tím pomoci v dosahování inflace (philips curve řešit dnes nebudeme), ale to byl moment kdy mě došlo, že Blanchard prakticky nerozlišuje nabídkovou a poptávkovou inflaci a celkem mě to zaskočilo. V tento moment se zase ukázalo proč nemám rád Beckwortha protože nešel do konfrontace.
2) Kvuli uspechu inflačního cílování nástává zajímavý paradox. Robert Lucas svým modelem business cyclu mimo jiné dospěl k tomu, že čím CB je více rule based a je schopna dodržovat svůj cíl tak v dobách kdy se od tohoto odchýlí a začne se chovat nezodpovědně je možné více stimulovat produkt. Jinými slovy CB, která je málo aktivní je schopna zvýšenou aktivitou "levněji" dosáhnout větší stimulace, CB které jsou hodně aktivní musí stimulovat mnohem více, aby subjekty změnila svá očekávání a stimulace byla efektivní.
Lucas ale neuvažoval situaci, kdy trhy budou natolik věřit CB, že sebevětší nezodpovědnost bude neefektivní protože trhy počítají s tím, že CB bude schopna se vrátit k zodpovědnosti.
3)V rozhovoru se dostali k Japonsku, kde Beckworth formuloval zajímavý point, že neschopnost Japonska vyprodukovat inflaci  je dána politickými důvody, protože Japonská populace stárne a japonský dluh je vlastněn hlavně domácími subjekty tak není politická vůle produkovat inflaci, která by zhoršila postavení těchto lidí. Beckworth předpovídá, že toto nepotrvá věčně a mladá část populace odmítne žít v kvazi recesi a donutí politickou elitu k vyšší inflaci, která uzavře output gap.
4) Beckworth zároveň představil svůj návrh jak dosahovat inflačního cíle. Jeho představa je nasledující, že pokud Fed nebude schopen dosáhnout inflačního cíle v určitém období tak Treasury (min. financí) vydá bondy a peníze použije na investování do infrastruktury, nebo přímým transferem běžným občanům (helicopter money) a tím pomůže docílit naplnění inflačního cíle.
Netřeba říkat, že v realitě by Treasury nic dělat nemuselo a samotná hrozba, že by bondy byly vydány změnilo očekávání ekonomických subjektů
5) Myslím že se dá najít hodně lidí co varuje na, velkou monetarní injekci od roku 2008 a to že dnes tyto peníze nemají moc efekt je dáno nízkymi sazbami, ale když sazby vzrostou tak bublina splaskne.
Bublina má být například na vládním dluhu, s nulovými sazbami se dnešní dluh dá financovat poměrně lehce, ale když se sazby dostanou na 5 % tak už to tak jednoduché nebude. Problém je že tihle permaBears zapomínají na důvod toho proč sazby by měly vzrůst, pokud to bude vyšším hosp růstem který zvyšuje urokove sazby tak vlády budou mít více zdrojů pro zdanění a budou schopni dluh ovládat.
6) Blanchard v této souvislosti mluví o paperu který napsal, o dnešní obsluze dluhu. Vlády dnes využívají nízkých sazeb, k emitování dlouhým dluhopisů, které nejsou tolik citlivé na urokové sazby které mají pod kontrolou CB, takže pokud CB začnou zvedat sazby tak obsluhu dluhu to tolik nepoznamená, protože stejně dnešní zadlužení se nyní přeměňuje do dlouhodobého zadlužení. V paperu zkoumal příklad Italie kde ukázal, výhodnost této transformace.

Tenhle point o dlouhém zadlužení mě rozesmál jednak kvůli babišovi který snad zkracuje český dluh,  aby využil negativních sazeb a tím snížil vládní dluh, což je dobrý PR, ale lepším krokem by bylo transformovat dluh do delšího období, kvůli snížení citlivosti na krátké sazby.
Za druhé si pamatuju Josefa Jílka, který vždy říkal, že čím kratší vládní dluh tím lepší, což je v přímém rozporu s Blanchardem.. kluci keynesovští by si to měli ujasnit :)


8) zapomněl jsem ještě na jeden bod. Kasparov ve své knize Deep thinking, která je super a měl by každý číst, popisuje dva způsoby jak udělat program který porazí člověka v šachách. Buď PC naučíte pravidla a dáte mu výkon ať hledá GTO (game theory optimal), nebo do něj nalejete celou historii a on na základě uspěšnosti tahů vybírá ty s největší pravděpodobností výhry.
Nejprve začaly vyhrávat ty programy, které byly postaveny na databázích, což platí i pro Alphago, nedávno nějaký program porazil člověka v pokru, atd.
Příjde mě že vždy první vítězí tyhle programy a až později ty "strukturované" modely. Blanchard zmínil příklad jazykových předkladačů, což mě překvapilo že ty překladače postaveny na databází jsou lepší než ty na machine learningu.


sobota 23. září 2017

Conversations with Lawrence Summers

V práci jsem se naučil psát poznámky ke všem novým zajímavým věcem, ať neotravuji lidi okolo opakovanýma otázkama na stejné téma a protože tenhle přístup se osvědčil zkusím ho zavést i na offwork věcech, abych si lépe pamatoval všechny nové informace z podcastů/knih.
První poznámky se týkají Summerse, který navštívil nejprve Beckwortha, jehož podcast zas tak rád nemám protože člověk se nedozví moc nového. Beckworth je málo konfrontační a i když má dobré znalosti tak nechá hosty jen představit téma a posune se dále a moc netráví času nad jedním tématem, což je podle mě škoda.
Summers zde představil secular stagnation, hysterzi, výhody 4% inflačního cíle a dále si moc nepamatuji na uvod do tohoto tématu ok, ale kdo Summersa zná tak nic nového ani zajímavého.
Snad jen Summers se zde prezentoval jako klasický keynesiánec a demokrat s nutností fiscal policy atd.
Proto do rozhovoru s Tylerem Cowenem jsem vstupoval s menší otráveností, protože jsem myslel že Summers je trochu dále co se týká ekonomie a byl jsem nadšen, možná je to Tylerem který vedl rozhovor který společně Russ Robertsem jsou na prvním místě a pak je obrovská mezera v lidech co umí vést rozhovory a to nemyslím jen okolo ekonomie ale ohledně čehokoliv, neznám lepší moderátory než jsou tihle dva (fuck timm ferris, sam harris a další).
Mám v plánu sem psát myšlenky, které mě donutily zastavit procházku a zapsat si je do deníčku :) takže jestli někoho v rozhovorech zaujme něco jiného, tak mě to nezajímá protože podle mě to zajímavé nebylo a naopak, pokud vám to přijde obv, nejsem tak chytrý jako vy.
1) byla otázka na míru zdanění kapitálu, kde Summers pro mě překvapivě by byl pro nulovou sazbu, což jsem od něj jako demokrata/paleokeynesian nečekal, navíc zmínil i dobrý point na který jsem ze školy zapomněl, že Daň z kapitálu je daň budoucí spotřeby a protože na spotřebu je nulová daň tak by i tato měla být nulová. Popravdě jsem nepochopil jestli je proti zdaňování spotřeby, nebo chce at zdaňování spotřeby je konzistentní
2) zajímavé téma bylo infinite horizont modelech, populárních hlavně na přelomu 80s/90s a jejich závěry ovlivňovaly i hospodářskou politiku a překvapivě z dnešního pohledu problém tehdejších paperu byla chybná matematická stránka, nikoliv kalibrace.
Přesto při pohledu na kalibraci dnes Summers považuje za hlavní chybu elasticitu uspor k urokové míře, kdy modely počítali s neomezenou elasticitou, ale v realitě změny v urokové míře nemají moc velký vliv na uspory (mimojiné jestli si dobře pamatuju, tohle bortí celý RBC business cycle model, shootout to Páje Potužák best teacher ever).
3) zajímavý point byl pokles vlivů odborů v USA, kdy dříve union worker měl o 15 % vyšší mzdu než non-union a dnes je tenhle gap na 8 %. Zajímal by mě vývoj v ČR..
Summers u tohodle podotýká, že hlavní výhody pracovníkl v odborech v USA je bezpečnost práce apod, tedy nonmonetary věci, což je zajímavý point.
4)  Tyler mě zase ohromil svou připraveností na rozhovor, jako další téma vytáhnul fakt, že Summers byl na židovské olympiádě v Tel Avivu, kde hrál stolní tenis :) Co jiného ten cvalda taky mohl hrát...
Tyler dál otázku na mezní pokrok ve stolním tenise na nejvyšší urovní a to o něco nižší a zase vytahl jména hráčů které přemýšlím jestli opravdu znal, nebo jestli je našel v rámci přípravy na rozhovor, ale jsem ochoten věřit že je opravdu znal, protože to co předvedl v rozhovoru s Kasparovem, kde tihle dva rozebírali 30 let starou hru Kasparova pomocí pohybů po šachovnici prostě bylo mindblowing...
V rámci tohoto tématu rozvedli fakt, že dnešní NCAA (univerzitní sportovci) běžně běhají časy, které by před rokem 1954 byly světové rekordy... Tenhle progres ve sportu mě nepřestane nikdy udivovat.
Časy z plavání do roku 1964 které by byly světové rekordy dnes by nestačily na kvalifikaci do univerzitních sportovních týmů..
5) Došlo i na cryptocurrency Summers nedávno twitnul, že by prodal veškerý Etherum a koupil VIX. Na cryptocurrency mu vadí mentalita trhu že lidi kupujou jen proto aby dráž prodali (souhlasím, jsem nově short na cryptocurrency i díky Aleš Vávra).
Zajímavý point byl na VIX, který je dnes na historicky nízkých hodnotách i při pohledu na nejistotu ohledně světového vývoje korea atd. Zajímavé, že tyhle události zas tak VIX nepohli.. (VIX volatility index, jak se hýbou ceny aktiv).
6) Absolutně nečtu zprávy, už ani nekoukám na idnes,cz na titulky tak mě pobavilo že Rodman nabídl Trumpovi domluvení schůzky s Tlusťochem z KLDR (sry nevím jmené Kim čong un? not sure srsl)
K tomu se vázala otázka jestli na KLDR se dá aplikovat rational agent přístup a překvapilo mě že Summers řekl že ano, sice má výhrady že pokud by se pletl tak konsekvence jsou obrovské ale v tomhle rozhovoru obecně mě přišel mnohem více market friendly než s Beckworthem.
7) Poměrně hodně ekonomicko technický problém.
New Keynesian vychází z Real business cycle akorát přídává jednak sticky prices a jednak vliv monopolů, různé šoky do ekonomiky způsobuje pohyb z jednoho rovnovážného stavu do druhého a vlivem těchto frikcí vzniká business cycle a není hladký přechod z jednoho rovnovážného stavu do druhého. Summers se proslavil hysterzí, která zase říká že dlouhodobá nezaměstnanost způsobuje snižování růstu potenciálního produktu a tuto myšlenku rozvádí i na monopolizaci dnešní ekonomiky, která prohlubuje problém secular stagnation, tenhle pohled je pro mě nový, sice logikcý ale líbí se mě :). Navíc Summers jako hlavní důvod monopolizace vidí regulace, což v nedávné debatě Johna Cochrana o tom jak by šlo boostnout růst potencialu osekáním regulací mě překvapilo, že summers s tímhle v podstatě souhlasí.
8) Kdyby jste Summersovi řekli jaká je hosp. politika Mexika v 97 tak by čekal větší konvergenci, než které dnes Mexiko dosahuje, jeden z důvodů je že tyto rozvojové země soupeří s Čínou která svou schopností jim konkurovat v hodně low paid jobs  (výroba textilu) tak i v poměrně mid paid jobs (strojírenství) znemožňuje se více rozvinout, prostě díky načasování Čína roste na ukor rozvojových zemí. Asi blbě vysvětleno z mojí strany, ale už teď vnímám že to až sem snad nikdo nedočte.
9) Podobně kdyby jste ukázali dnešní stav východního německá na začátku 90 let, tak by byl zklamaný. Také by očekávál mnohem větší konvergenci, jeho slovy 60 let komunismu není nic ve srovnání s druhou světovou válkou a celkově situací 1920-1945 v německu. Tohle mě taky nedošlo, že Německo poměrně bez problému zvládlo ten přechod po WW 2, ale 60 let komunismu tu zemi poničil mnohem více.

10) Poslední bod je problém nejistoty. Dnes se všichni smějou Japonsku a jejich fiskálnímu stimulu, který způsobil bridges to nowhere, atd. Summers říká že to je prostě problém velkých infrastrukturních problémů, pokud by Japonsko rostlo o  3 % p.a. tak by tyto mosty dnes měly využítí, ale kvůli tomuto big structure shift k tomu nedošlo a dnes jsou za Suckery ale to se tehdá nemohlo vědět. Takhle hodnotil i několik infrastrukturních projektu v USA a že se dnes nedá posuzovat jejich uspěch, ale za pár let se najde spoustu generálu po bitvě co budou mít názor alá Šichtařová, nebo Marc Faber